Comment fonctionne Wero, le wallet européen

Le portefeuille électronique Wero a révolutionné la façon dont les Européens gèrent leurs finances. Sécurisé, intuitif et riche en fonctionnalités, Wero se démarque dans l’espace numérique. Ce guide explique les clés de fonctionnement de Wero et pourquoi il a séduit un grand nombre d’utilisateurs en Europe.

Qu’est-ce que Wero?

Wero est un portefeuille numérique permettant de gérer des transactions financières. Les utilisateurs peuvent stocker différentes devises, effectuer des paiements, et suivre leurs dépenses. Orienté vers la facilité d’utilisation, Wero assure la sécurité et l’efficacité des opérations financières.
Image of Wero Interface

Principales caractéristiques de Wero

Sécurité et confidentialité

Wero utilise des protocoles avancés de cryptage pour sécuriser les données. Les utilisateurs peuvent activer l’authentification à deux facteurs pour une protection supplémentaire. Les transactions sont vérifiées et sécurisées, minimisant ainsi les risques de fraudes et d’accès non autorisés.

Multiples devises

Wero prend en charge plusieurs devises. Les utilisateurs peuvent passer de l’euro au dollar ou à d’autres monnaies rapidement. Wero met à jour les taux de change en temps réel, facilitant les conversions monétaires précises.

Interface utilisateur intuitive

L’interface de Wero est conçue pour être intuitive. Les utilisateurs accèdent facilement à leurs comptes, effectuent des paiements, et analysent leurs dépenses. Le tableau de bord présente une vue d’ensemble claire des finances personnelles, rendant la gestion simplifiée.

Comment utiliser Wero?

Inscription

Pour commencer avec Wero, les utilisateurs doivent s’inscrire. Le processus d’inscription est simple: fournir une adresse e-mail valide et créer un mot de passe. Une fois inscrit, l’utilisateur peut télécharger l’application sur son appareil mobile ou y accéder via un navigateur web.

Dépôts et retraits

Wero permet des dépôts via plusieurs méthodes. Les utilisateurs peuvent lier leurs comptes bancaires ou utiliser une carte de crédit. Les retraits sont rapides et sécurisés, permettant aux utilisateurs de transférer des fonds vers leurs comptes bancaires en quelques clics.

Transactions entre utilisateurs

Wero facilite les transferts entre utilisateurs. Après avoir sélectionné un destinataire, l’utilisateur saisit le montant à envoyer. Les transactions se réalisent instantanément, assurant une expérience fluide.
Image of Wero Payment Feature

Avantages et inconvénients de Wero

Avantages

  • Sécurité accrue: Utilisation de protocoles de cryptage avancés pour protéger les données des utilisateurs.
  • Interface conviviale: Conçu pour être accessible et facile à utiliser pour tous les niveaux d’expertise.
  • Support de plusieurs devises: Flexibilité dans la gestion des monnaies sans frais de conversion cachés.
  • Support client dédié: Une équipe d’assistance réactive pour répondre aux questions et résoudre les problèmes.

Inconvénients

  • Dépendance à Internet: Fonctionnalités nécessitant une connexion stable.
  • Frais potentiels: Bien que limités, certains services peuvent inclure des frais pour les transactions spécifiques.

Comparaison avec d’autres wallets européens

Dans le domaine des portefeuilles numériques, Wero fait face à une forte concurrence. Comparé à Revolut et N26, Wero propose des courbes d’apprentissage plus douces grâce à son interface simple. Toutefois, en termes de services bancaires complets, d’autres plateformes pourraient offrir plus de fonctionnalités, telles que des remises en espèces et des comptes d’épargne. Vous pouvez vous renseigner davantage sur la formation autour des moyens de paiement avec Payacademy.
Image of User Experience

Exemple d’utilisation concrète

Prenons un utilisateur nommé Anne, une entrepreneuse française. Après l’inscription, elle connecte son compte bancaire à Wero. Elle utilise l’application pour superviser ses dépenses d’entreprise, envoyer des paiements internationaux, et conserver des archives de transactions sécurisées. La facilité d’accès aux rapports financiers lui permet de prendre des décisions éclairées concernant ses affaires.

Conclusion

Wero simplifie la gestion financière avec des fonctionnalités complètes et une sécurité de haut niveau. En se concentrant sur l’expérience utilisateur et l’efficacité, Wero s’est imposé comme un choix privilégié pour ceux qui cherchent une solution de portefeuille numérique fiable en Europe. Pour explorer davantage, visitez MoneyAdvice, FinancialExpress, et EUBankingTrends pour des informations supplémentaires sur les tendances bancaires en Europe.
Wero : tout comprendre du nouveau paiement européen

Le paysage des paiements européens évolue avec l’introduction de Wero. Ce système vise à simplifier et sécuriser les transactions. Cet article vous offre une compréhension claire et complète de Wero.

Image of Wero being used in a shop

Qu’est-ce que Wero ?

Wero est un nouveau système de paiement conçu pour remplacer les méthodes traditionnelles en Europe. Il propose des transactions rapides et sécurisées, répondant aux besoins croissants de modernisation dans le secteur bancaire. Présenté par un consortium de banques européennes, Wero promet d’intégrer la technologie financière de pointe.
Fonctionnement de Wero

Le fonctionnement de Wero est basé sur une interface utilisateur simplifiée. Les transactions passent par une application sécurisée reliée à votre compte bancaire. Ceci facilite les paiements instantanés, même entre différents pays d’Europe. De plus, Wero emploie des protocoles de sécurité avancés pour protéger les données des utilisateurs.

Avantages de Wero

Wero apporte plusieurs avantages significatifs. Tout d’abord, il offre des transactions transfrontalières plus efficaces, réduisant ainsi les frais associés. Ensuite, le fait que Wero est soutenu par un grand nombre de banques européennes accroît sa fiabilité. En outre, l’application de Wero est intuitive, rendant son utilisation facile même pour les moins technophiles.

Image showing an easy-to-use application interface

Inconvénients Potentiels

Malgré ses nombreux avantages, Wero présente quelques inconvénients. La transition initiale depuis d’autres systèmes peut engendrer des frais de formation ou de mise à niveau technologique pour les entreprises. Par ailleurs, bien que sécurisé, aucun système n’est entièrement à l’abri des cybersécurités, et Wero nécessite une surveillance continue.

Wero et la Sécurité

La sécurité représente un aspect crucial pour Wero. Le système utilise un cryptage de bout en bout pour garantir que chaque transaction soit protégée. Des audits réguliers sont également prévus pour maintenir un haut niveau de sécurité. Ainsi, même en cas de tentative d’attaque, les données des clients restent intactes.

Intégration de Wero dans le Réseau Bancaire

Intégrer Wero à votre banque n’est pas compliqué. La majorité des grandes banques européennes soutiennent déjà ce nouveau système. Avec une simple mise à jour de votre terminal de paiement électronique, votre entreprise peut accepter Wero sans difficulté. En savoir plus sur les terminaux de paiement électronique.

Comparaison avec d’autres Différentes Méthodes de Paiement

Wero se distingue des autres méthodes de paiement en raison de sa structure paneuropéenne. Contrairement aux systèmes locaux, Wero fonctionne dans tous les pays européens sans nécessiter de conversions multiples. En comparaison, des solutions comme PayPal ou les cartes de crédit peuvent impliquer plus de frais et de restrictions.

Étude de Cas : Mise en Œuvre de Wero

Pour mieux comprendre l’impact de Wero, observons un scénario pratique. Une entreprise de e-commerce en France décide de passer à Wero pour sa clientèle européenne. En seulement trois mois, l’entreprise constate une réduction des frais transfrontaliers et une augmentation de la satisfaction des clients grâce à la rapidité des transactions.

Le Futur de Wero

Wero continue d’évoluer pour s’aligner avec les innovations technologiques. Les prévisions montrent une expansion possible vers des régions hors Europe. De plus, une collaboration avec des startups fintech pourrait voir le jour, permettant à Wero d’intégrer des fonctionnalités comme les cryptomonnaies ou la blockchain.

Image of future technological advancements in payment systems

Conclusion

Wero représente une avancée majeure pour les paiements en Europe. Sa capacité à offrir des transactions rapides, sûres et économiquement avantageuses en fait une option attrayante pour les consommateurs et les entreprises. En dépit des défis potentiels, l’avenir de Wero semble prometteur. Les banques et les entreprises doivent rapidement adopter ce système pour bénéficier de ses nombreux avantages. Pour explorer davantage les implications de Wero, consultez cette source ou cette étude.
Cartes de débit ou de crédit pour les achats en ligne ?

Dans l’ère numérique d’aujourd’hui, les achats en ligne sont devenus une partie intégrante de la vie quotidienne. Choisir le bon mode de paiement pour les transactions en ligne est essentiel. Les cartes de débit et de crédit sont deux des options les plus courantes pour faire des achats en ligne. Cet article examine les différences entre ces deux moyens de paiement, leurs avantages, et quels facteurs considérer lors de leur utilisation.

Comprendre les Différences

Les cartes de débit et les cartes de crédit semblent similaires à première vue, mais elles fonctionnent différemment.

  • Carte de Débit: La carte de débit débite immédiatement le montant de l’achat du compte bancaire du titulaire. Elle permet de payer des biens et services en ligne sans utiliser de crédit.

  • Carte de Crédit: La carte de crédit permet d’emprunter de l’argent à la banque ou à l’émetteur pour faire des achats. Le titulaire doit rembourser ce crédit à la fin de chaque cycle de facturation.

Avantages des Cartes de Débit

Contrôle des Dépenses

Les cartes de débit aident à contrôler les dépenses. Les utilisateurs ne peuvent dépenser que l’argent disponible sur leur compte.

Moins de Frais

Les cartes de débit ont généralement moins de frais associés. Il n’y a pas d’intérêts à payer car elles n’offrent pas de crédit.

Sécurité Améliorée

Les protections contre la fraude offertes par les cartes de débit ont amélioré au fil des ans. De nombreuses cartes incluent désormais des fonctionnalités de sécurité comme l’authentification à deux facteurs.

Avantages des Cartes de Crédit

Flexibilité Financière

Les cartes de crédit offrent une plus grande flexibilité financière. Les utilisateurs peuvent acheter maintenant et payer plus tard, étalant potentiellement les paiements sans intérêts si le solde est réglé à temps.

Récompenses et Avantages

De nombreuses cartes de crédit offrent des programmes de récompenses comme des remises en espèces, des points de fidélité, ou d’autres incentives pour encourager leur utilisation.

Protection d’Achat

Les cartes de crédit offrent souvent une protection d’achat. Elles peuvent couvrir les produits endommagés ou volés peu après l’achat.

Considérations de Sécurité

Protection Contre la Fraude

Que vous utilisiez une carte de débit ou de crédit, la protection contre la fraude reste cruciale. Les cartes de crédit offrent généralement une meilleure protection en ce sens. En cas de fraude, les utilisateurs ne sont souvent pas responsables des transactions frauduleuses.

Surveillance des Transactions

Surveillez régulièrement vos transactions pour détecter toute activité suspecte. La plupart des banques proposent des services pour alerter les utilisateurs en cas de transactions suspectes.

Choisir le Bon Type de Carte

Lors du choix entre une carte de débit et de crédit, plusieurs critères peuvent influencer votre décision :

  • Situation Financière: Les cartes de débit sont idéales pour ceux qui veulent éviter les dettes. Les cartes de crédit conviennent mieux à ceux qui peuvent gérer les remboursements mensuels.

  • Objectifs Financiers: Si votre but est d’accumuler des récompenses ou de construire un historique de crédit, une carte de crédit peut être préférable.

  • Sécurité: Si la sécurité est votre priorité, assurez-vous que votre carte offre les fonctionnalités de protection adéquates.

Visitez ce site pour en savoir plus sur les options et fonctionnalités des cartes de crédit et de débit : Formation Monétique.

Conclusion

Les cartes de débit et de crédit offrent chacune de nombreux avantages pour les achats en ligne. Choisir entre les deux dépend de vos préférences personnelles, de votre style de vie, et de vos objectifs financiers. Assurez-vous d’évaluer attentivement vos besoins avant de prendre une décision.

Pour davantage d’informations sur les meilleures pratiques relatives aux paiements en ligne, consultez des ressources fiables comme Visa, MasterCard, et American Express. Assurez-vous de faire un choix éclairé pour garantir une expérience d’achat en ligne sécurisée et satisfaisante.

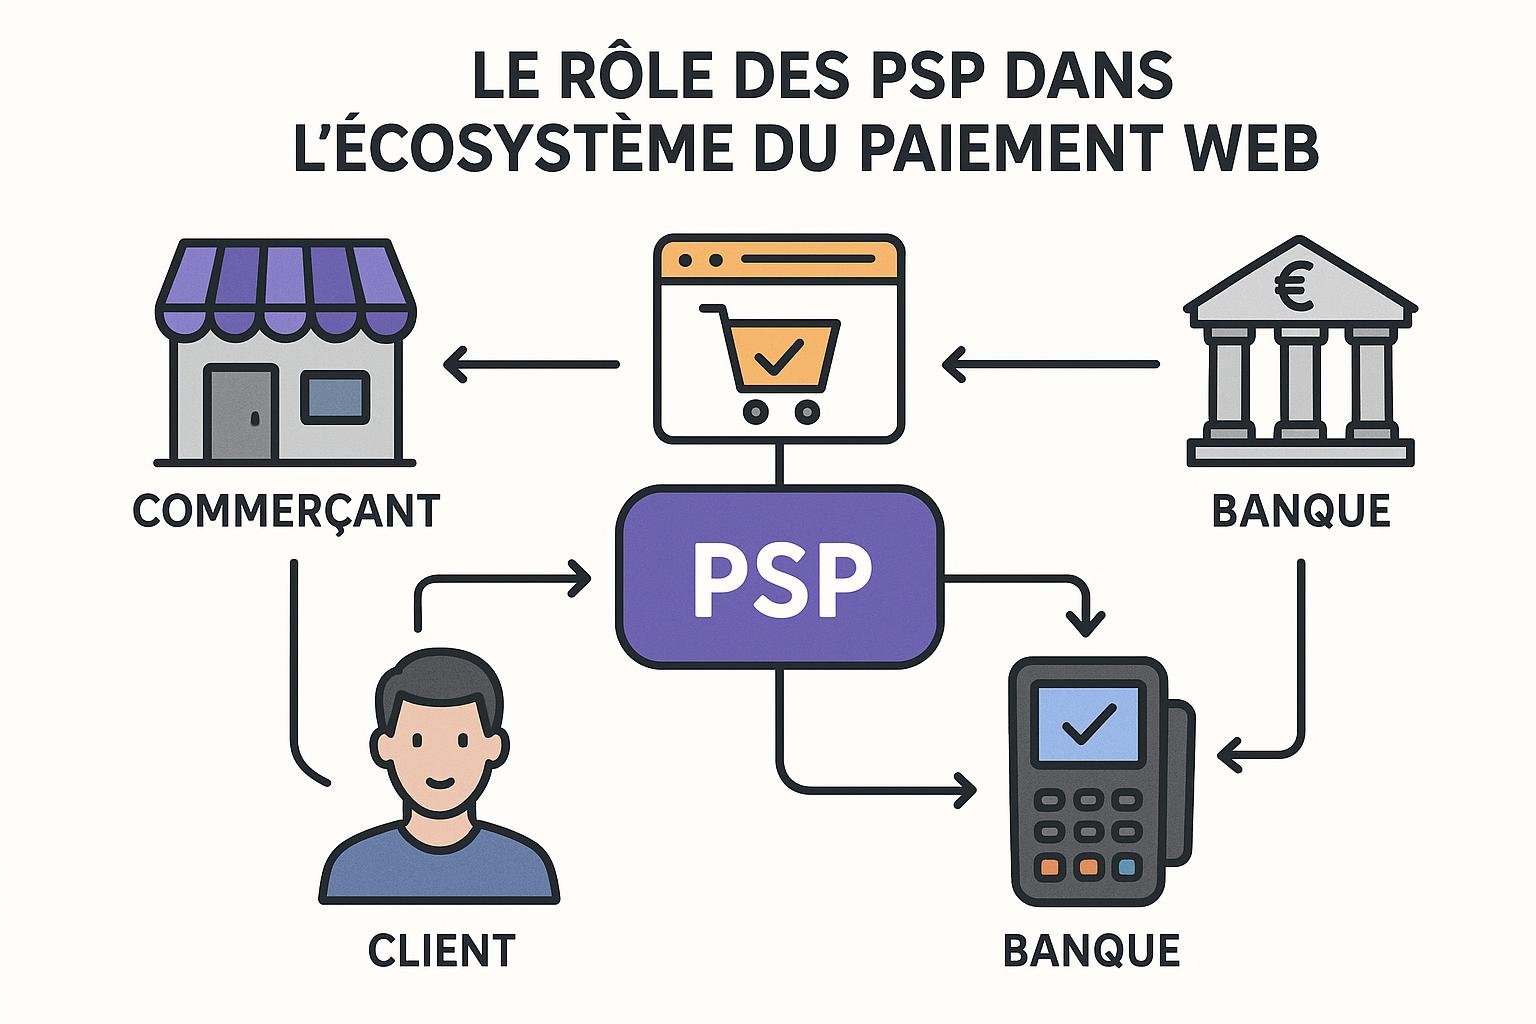
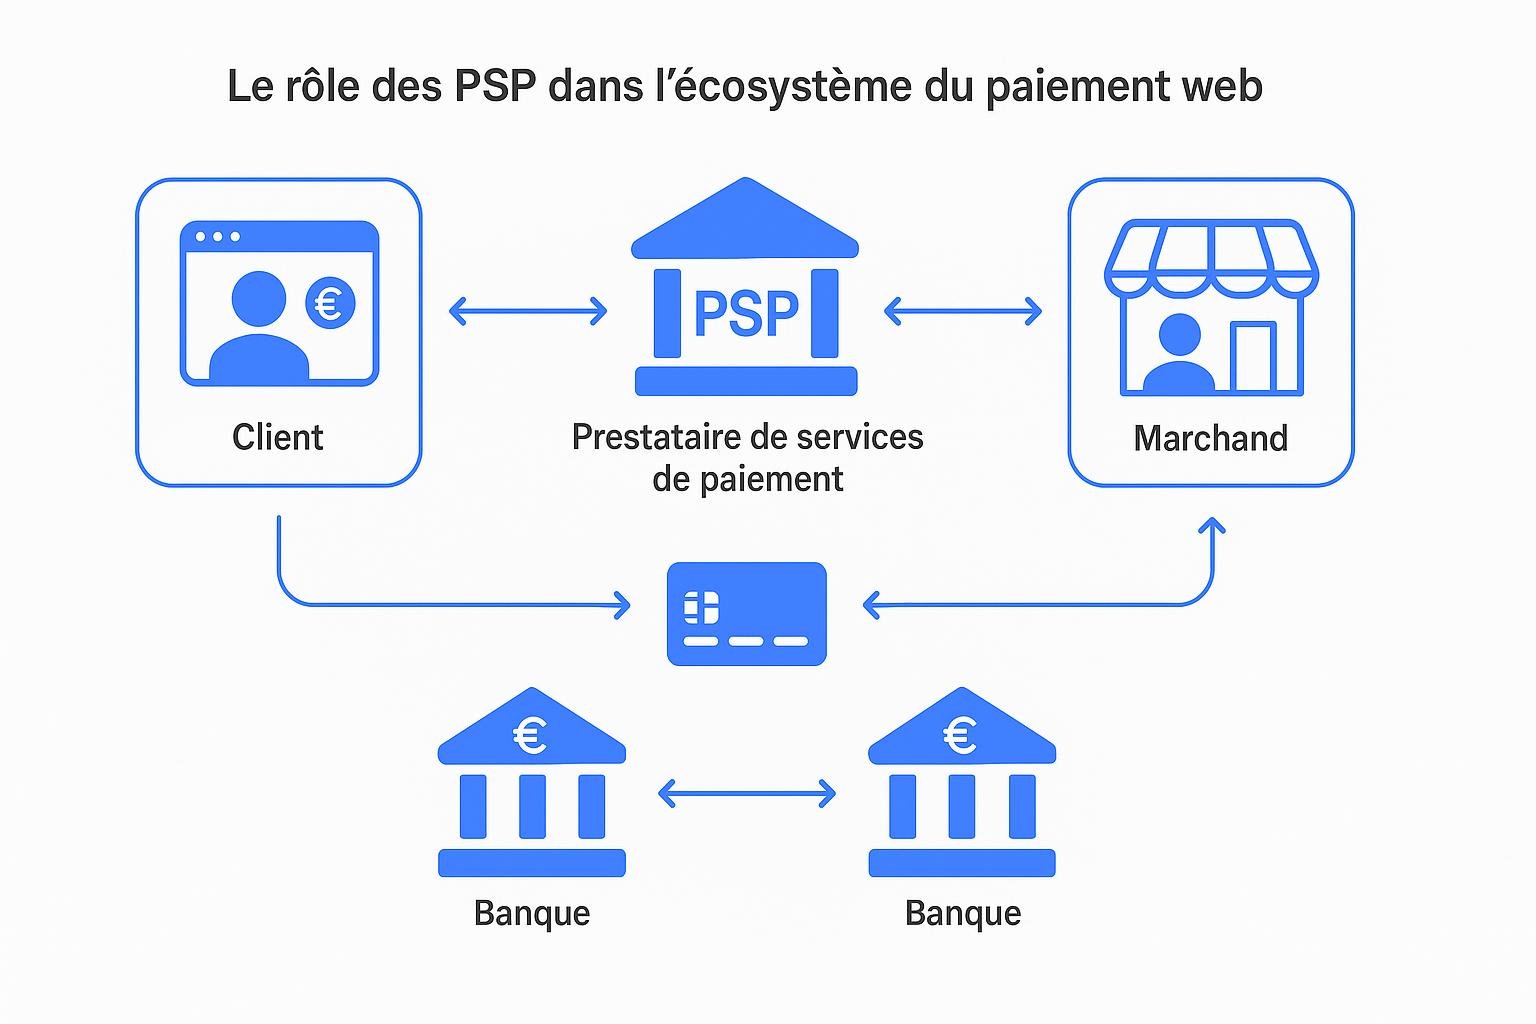
Le rôle des PSP dans l’écosystème du paiement web

Le secteur du commerce électronique évolue rapidement. Avec cette croissance, apparaît un besoin crucial de systèmes de paiement efficaces et sécurisés. Les prestataires de services de paiement (PSP) jouent un rôle central dans ce paysage. Ils facilitent les transactions et contribuent à sécuriser les données financières des utilisateurs. Cet article explore en profondeur le rôle des PSP dans l’écosystème du paiement web.

Qu’est-ce qu’un PSP?

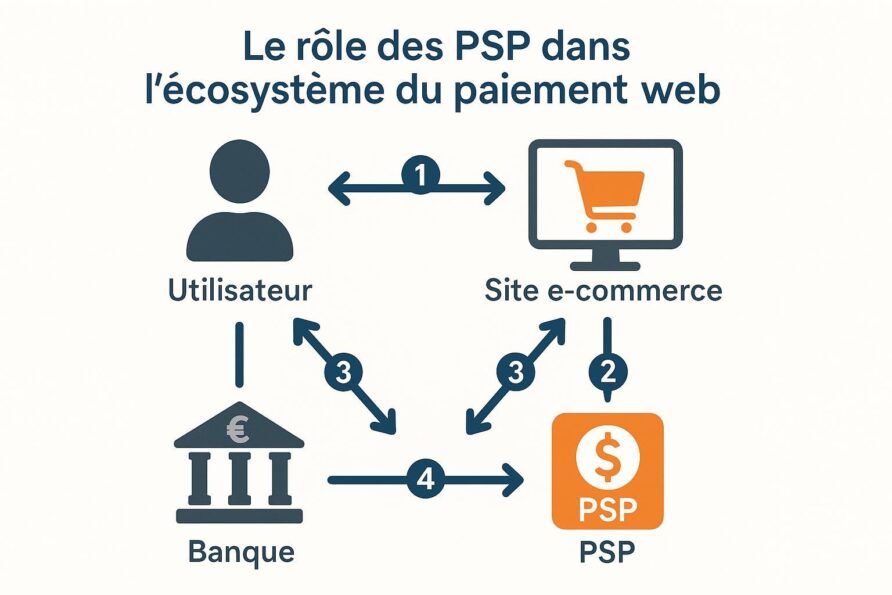
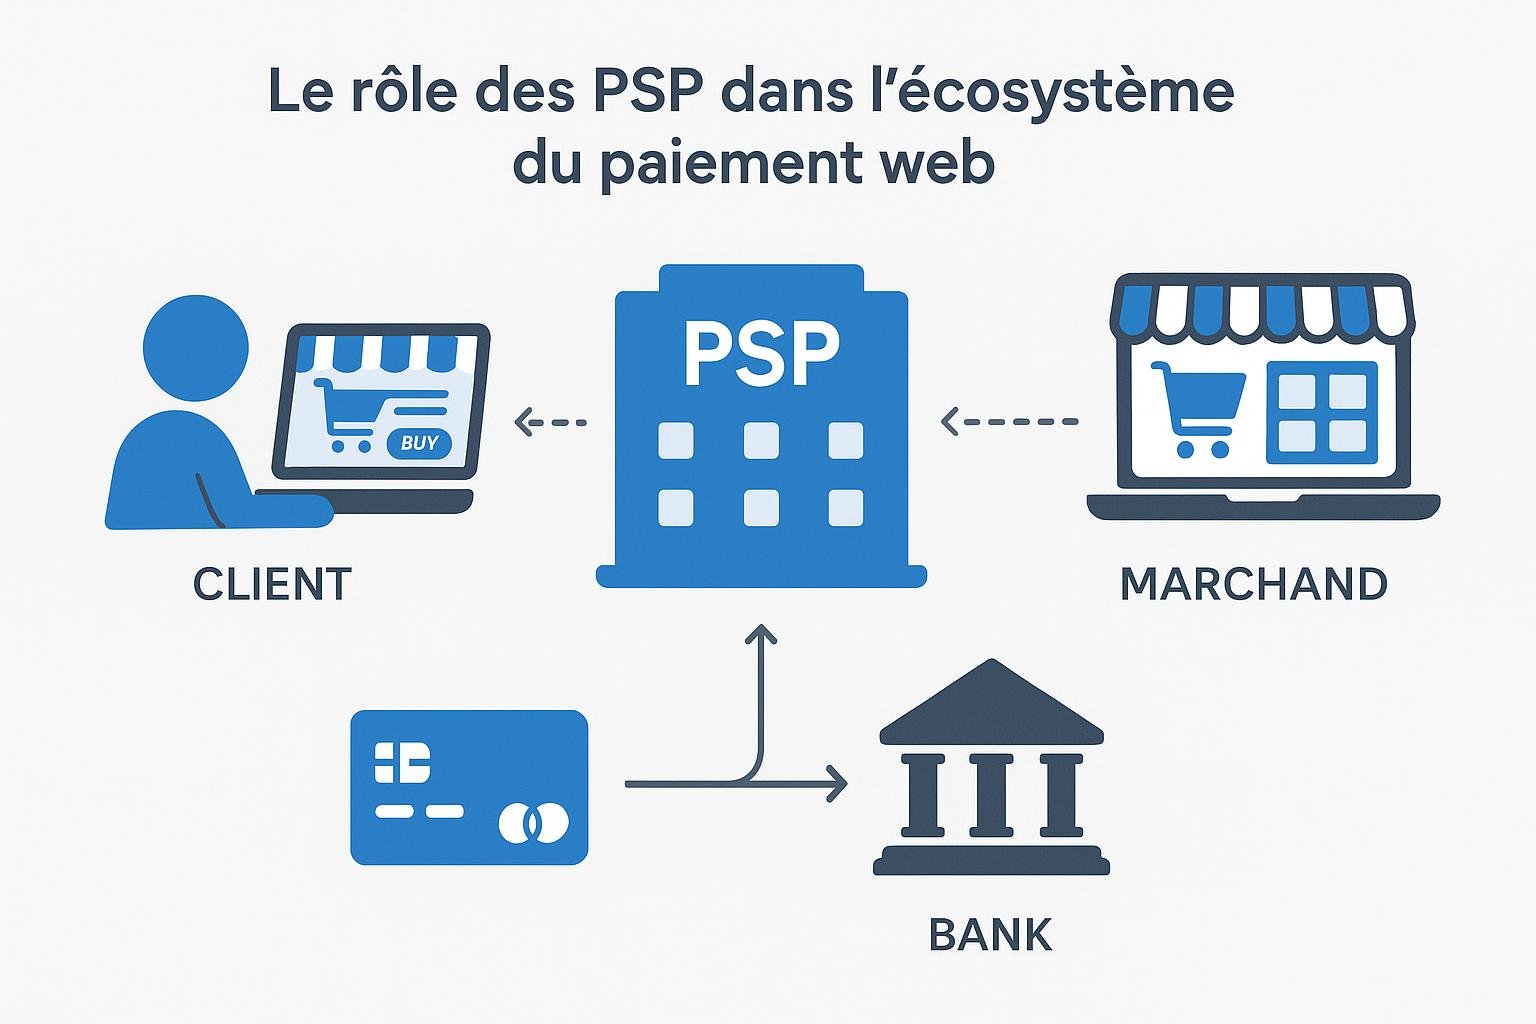
Un prestataire de services de paiement est une entreprise qui fournit aux marchands des solutions pour gérer les transactions. Les PSP permettent aux entreprises d’accepter divers moyens de paiement tels que les cartes de crédit, les virements bancaires et les portefeuilles électroniques. Ils jouent un rôle crucial en connectant les marchands aux réseaux bancaires et aux autres institutions financières.

Comment fonctionne un PSP?

Les PSP agissent comme des intermédiaires entre les commerçants et les banques. Lorsqu’un client effectue un achat en ligne, le PSP s’assure que les informations de paiement sont transmises en toute sécurité. Ensuite, il vérifie que le client dispose des fonds nécessaires. Si tout est conforme, le PSP approuve la transaction et déclenche le transfert des fonds du compte du client vers celui du marchand.

Image de paiement en ligne

Avantages des PSP

Les PSP offrent plusieurs avantages aux commerçants et aux consommateurs. Voici quelques-uns des plus notables :

Sécurité accrue

Les PSP utilisent des technologies de cryptage avancées pour protéger les informations sensibles des utilisateurs. Cela garantit que les données de paiement des clients sont sécurisées contre les fraudes et les interceptions non autorisées.

Paiements rapides et efficaces

Les PSP accélèrent le processus de paiement pour les marchands en traitant les transactions rapidement. Cela améliore l’expérience utilisateur et favorise la fidélité des clients.

Diversité des méthodes de paiement

Les consommateurs préfèrent utiliser différents modes de paiement. Les PSP offrent une variété de solutions, ce qui permet aux clients de payer selon leurs préférences. Cela inclut les cartes de crédit, les portefeuilles électroniques, et même certaines crypto-monnaies.

Défis rencontrés par les PSP

Malgré leurs nombreux avantages, les PSP font face à plusieurs défis qui affectent leur fonctionnement et leur adoption.

Conformité réglementaire

Les PSP doivent se conformer à différentes lois et régulations selon les régions où ils opèrent. Cela inclut le respect des normes de sécurité comme le PCI DSS (Payment Card Industry Data Security Standard). L’adhésion à ces normes peut être coûteuse et exige beaucoup de ressources.

Fraude en ligne

La fraude en ligne reste une menace majeure. Les PSP doivent constamment améliorer leurs systèmes pour détecter et prévenir les activités frauduleuses. Cela nécessite des investissements dans les technologies de détection des fraudes et des stratégies de prévention robustes.

Impact des PSP sur les petites entreprises

Les petites entreprises bénéficient grandement des services des PSP. En facilitant les paiements, les PSP permettent aux petites entreprises d’élargir leur présence en ligne. Cela leur permet d’atteindre une clientèle plus large sans investir massivement dans des infrastructures de paiement coûteuses.

Cas d’utilisation : Le commerce électronique local

Les entreprises locales qui adoptent les solutions des PSP peuvent accepter des paiements de clients dans le monde entier. Par exemple, un petit artisan peut vendre ses produits sur une plateforme mondiale grâce aux solutions de paiement e-commerce fournies par un PSP. Cela ouvre de nouvelles opportunités de croissance et augmente la compétitivité de l’entreprise.

L’avenir des PSP

Le rôle des PSP est appelé à croître au fur et à mesure que le commerce en ligne devient partie intégrante de l’économie mondiale. L’innovation continue dans les technologies de paiement promet d’améliorer encore l’efficacité, la sécurité et la commodité des transactions.

Intégration de l’intelligence artificielle

Avec l’IA, les PSP peuvent améliorer la détection des fraudes, personnaliser l’expérience utilisateur et optimiser le traitement des transactions. L’IA peut analyser des millions de transactions en temps réel pour identifier des modèles suspects et prévenir la fraude avant qu’elle ne se produise.

Image de l'impact de l'IA sur les paiements

Expansion des crypto-monnaies

Les PSP explorent également l’intégration des crypto-monnaies dans leurs offres. Cela offre aux utilisateurs un moyen supplémentaire de payer et d’élever l’engagement des consommateurs envers les marchands, en proposant des options de paiement modernes et sécurisées.

Conclusion

Les prestataires de services de paiement jouent un rôle crucial dans l’écosystème du paiement en ligne. Ils offrent des solutions sécurisées et rapides qui répondent aux besoins des consommateurs et des marchands. Bien que faisant face à divers défis, les PSP continuent à innover et à adapter leurs services pour soutenir uniformément le secteur du commerce électronique en constante évolution. Pour en savoir plus sur les solutions de paiement e-commerce, visitez des sites fiables tels que paiement-ecommerce.fr, paymentssource.com, et pymnts.com.

Image de solutions de paiement en ligne

Les titres-restaurant dématérialisés pour le e-commerce

Les titres-restaurant dématérialisés révolutionnent le secteur alimentaire en France. Cette innovation simplifie les transactions pour les utilisateurs et les commerçants. Elle permet également aux entreprises d’améliorer la gestion de leur politique de restauration. Dans cet article, nous explorons les différents aspects de cette solution moderne et comment elle s’intègre efficacement dans le e-commerce.

Qu’est-ce qu’un Titre-Restaurant Dématérialisé?

Un titre-restaurant dématérialisé est une version numérique du traditionnel ticket restaurant. Il facilite l’allocation des avantages de restauration aux employés. Les utilisateurs peuvent l’utiliser via des cartes prépayées ou des applications mobiles. Cela permet une plus grande flexibilité et un meilleur suivi des dépenses.

Fonctionnement des Titres Dématérialisés

Les titres dématérialisés fonctionnent comme une carte bancaire. L’utilisateur reçoit une carte rechargeable ou une application mobile. Cette solution permet aux employés de payer leurs repas dans les restaurants et les commerces alimentaires partenaires. C’est simple, rapide, et évite la nécessité de gérer les tickets papier.

Avantages Pour Les Utilisateurs

Les utilisateurs bénéficient d’une solution pratique et moderne. Les titres-restaurant dématérialisés offrent un accès facile et une utilisation instantanée. Pas besoin de calculer et de diviser les tickets. L’application facilite le suivi des dépenses et informe l’utilisateur des soldes en temps réel.

Accès Numérique Facile

L’accès numérique réduit le risque de perte. Un utilisateur peut facilement accéder à son compte via son smartphone. Cette facilité d’accès rend les repas plus agréables et sans stress. Elle améliore aussi la sécurité, car il n’est plus nécessaire de transporter des tickets physiques.

Flexibilité d’Utilisation

Les utilisateurs peuvent profiter d’une flexibilité accrue pour leurs repas. Les cartes ou applications sont acceptées dans un large éventail de commerces, y compris certaines boutiques en ligne. Cela répond aux besoins variés des consommateurs modernes.

Avantages Pour Les Employeurs

Les employeurs profitent également de cette dématérialisation. La gestion administrative est simplifiée. Les entreprises peuvent faire un suivi plus précis des dépenses en restauration de leurs employés.

Réduction de la Charge Administrative

La dématérialisation réduit la charge de gestion des tickets papier. Elle facilite la distribution et le suivi des titres dans l’entreprise. L’administration gagne du temps et réduit les risques liés à la gestion papier.

Optimisation des Finances

Les employeurs peuvent mieux gérer les budgets alloués à la restauration. Cette solution permet une analyse détaillée des dépenses. Les entreprises peuvent ajuster plus facilement leurs politiques de restauration.

Intégration dans le E-Commerce

L’intégration des titres-restaurant dématérialisés dans le e-commerce change la donne. Cette évolution technologique ouvre de nouvelles perspectives pour les commerçants et les consommateurs.

Élargissement des Options de Paiement

Les commerçants peuvent élargir leurs options de paiement pour inclure les titres-restaurant. Cette solution attire plus de clients et augmente les ventes potentielles.

Lien vers un exemple d’intégration avec des solutions digitales de paiement.

E-Commerce et Livraison de Repas

Les consommateurs peuvent utiliser leurs titres-restaurant en ligne pour commander des repas à domicile. Cela augmente le confort et la flexibilité pour les utilisateurs occupés ou ceux préférant manger à la maison.

Exemples de Plateformes Compatibles

Plusieurs plateformes en ligne acceptent déjà ce mode de paiement. Par exemple, Uber Eats et Deliveroo permettent l’utilisation des titres-restaurant dématérialisés. Cela simplifie l’expérience pour les utilisateurs et les commerçants.

Défis et Considérations

Malgré ses avantages, le passage aux titres-restaurant dématérialisés présente quelques défis. Il est crucial que les entreprises et les utilisateurs comprennent les implications de cette transition.

Formation et Adaptation

Les utilisateurs et les commerçants doivent s’adapter à ce nouveau système. Une formation adéquate est essentielle pour garantir une intégration en douceur et résoudre les éventuels problèmes techniques.

Limites et Restrictions

Il existe des limites sur l’utilisation des titres-restaurant, comme les montants quotidiens. Les employeurs et les employés doivent être conscients de ces restrictions pour optimiser l’utilisation de leurs avantages.

Conclusion

Les titres-restaurant dématérialisés représentent une avancée majeure dans le secteur des avantages alimentaires. Ils offrent une solution moderne et adaptative tant pour les utilisateurs que pour les entreprises. Leur intégration dans le e-commerce facilite l’accès aux services de restauration et de livraison, répondant aux besoins des consommateurs actuels. Cependant, il est essentiel de naviguer avec soin dans cette transition pour profiter pleinement de ses bénéfices. Cette innovation continue de transformer notre approche des repas et de la facilité avec laquelle nous y accédons.

Pour plus d’informations sur les titres-restaurant dématérialisés et leur intégration dans le e-commerce, consultez Service-Public.fr, Web-Paiement.com, et Infogreffe.fr.


Le paiement par QR code : où en est-on en France ?

Introduction

Le paiement par QR code devient de plus en plus populaire dans le monde entier. En France, cette méthode de paiement digital gagne également du terrain. Ce système offre une manière simple et efficace de faire des transactions monétaires. Il suffit d’un smartphone et d’une application adaptée. Dans cet article, nous examinons où en est le paiement par QR code en France, les avantages qu’il offre, ses défis, et son avenir possible.

Qu’est-ce que le paiement par QR code ?

Le QR code, ou Quick Response code, est un code-barres bidimensionnel. Il peut stocker de nombreuses informations. Pour le paiement, il encode des détails comme le montant de la transaction et les coordonnées bancaires du bénéficiaire. Les clients utilisent leur smartphone pour scanner ce code. Ensuite, ils vérifient et valident la transaction via une application.

Les avantages des paiements par QR code

QR Code Payment

Simplicité et rapidité

Les paiements par QR code sont simples et rapides. Les utilisateurs scannent le code avec leur téléphone. Ils évitent ainsi les espèces et les cartes physiques. Cela rend l’expérience de paiement plus fluide et moderne.

Sécurité

Les paiements par QR code offrent également une sécurité accrue. Les informations sensibles sont cryptées lors de la transaction. Cela diminue le risque de fraude et de vol d’identité.

Accessibilité

Le QR code s’adresse principalement aux utilisateurs de smartphones. Cependant, il ne nécessite pas forcément d’application bancaire dédiée pour être efficace. De nombreuses applications tierces permettent ces transactions.

Flexibilité

Les entreprises de toute taille peuvent facilement adopter cette technologie. Elle ne nécessite pas de matériel supplémentaire compliqué ou coûteux. Un simple affichage du code QR suffit.

Adoption en France

La France adopte progressivement le paiement par QR code. De nombreux commerces l’intègrent parmi leurs options de paiement. Les grandes surfaces, les petits commerces et même les marchés locaux commencent à utiliser cette méthode.

Partenariats et initiatives

Des partenariats entre banques et startups tech émergent pour promouvoir cette solution. Par exemple, certaines applications bancaires françaises proposent des fonctionnalités de paiement via QR code.

Cas d’usage actuel

Merchant Payment

Aujourd’hui, en France, les paiements par QR code s’étendent au-delà des achats de biens. Ils incluent aussi le paiement de factures, les dons à des organismes de charité et les achats en ligne.

Défis du paiement par QR code

Confiance du consommateur

Certains consommateurs restent sceptiques face aux nouvelles technologies. Ils craignent pour la sécurité de leurs données. Construire une confiance dans ce nouveau système est crucial pour son adoption massive.

Accessibilité technologique

Même si le smartphone est répandu, certains segments de la population n’ont pas accès à cette technologie. Les solutions doivent donc être inclusives pour toutes les générations et classes sociales.

Régulation et standardisation

Le cadre réglementaire doit évoluer avec la technologie. La nécessité de normes standardisées pour les paiements par QR code se fait sentir pour garantir la sécurité et l’interopérabilité.

Comment utiliser un paiement par QR code en France

Utiliser un QR code pour le paiement en France est simple. Voici un guide étape par étape pour les consommateurs :

  1. Ouvrir une application adaptée : Les banques et certaines fintechs offrent cette fonctionnalité.
  2. Scanner le QR code fourni par le marchand : Utilisez l’appareil photo du smartphone via l’application.
  3. Vérifier les détails de la transaction : Assurez-vous du montant et du bénéficiaire.
  4. Valider la transaction : Confirmez par code PIN, empreinte digitale, ou reconnaissance faciale.

Futur des paiements par QR code en France

Innovation technologique

Les technologies évoluent constamment, et les QR codes améliorent leur efficacité. De nouveaux formats de QR code apparaissent, offrant plus de données en moins d’espace.

Intégration avec d’autres technologies

Contactless Technology

L’intégration avec des technologies telles que le NFC (Near Field Communication) pourrait améliorer l’expérience utilisateur. Les utilisateurs pourraient choisir parmi plusieurs options de paiement sans contact.

Expansion vers d’autres secteurs

Le QR code pourrait s’étendre vers de nouveaux secteurs en France. Cela comprend les transports publics, les événements sportifs et culturels, et même les services de santé.

Conclusion

Le paiement par QR code en France est sur une trajectoire ascendante. Pourtant, des défis tels que la sécurité, la régulation, et l’acceptation du consommateur restent essentiels à adresser. Avec l’innovation continue et la collaboration entre banques, startups, et organismes de formation, le QR code pourrait bien révolutionner le paysage des paiements en France. Pour tous ceux désirant mieux comprendre et s’adapter à ces nouvelles technologies, il est judicieux de consulter des organismes de formation comme Apex Formations.

Pour plus d’informations sur les paiements par QR code, consultez ces ressources fiables :

L’essor du paiement par QR code pourrait transformer la façon dont les Français gèrent leurs transactions quotidiennes. Avec un mélange de simplicité, de sécurité et d’accessibilité, augmenter son adoption pourrait bien n’être qu’une question de temps.

Les solutions de paiement mobile sur le web

Le commerce en ligne connaît une croissance rapide. Les solutions de paiement mobile sur le web jouent un rôle clé dans ce domaine. Elles offrent une commodité accrue pour les clients et simplifient les transactions pour les commerçants. Dans cet article, nous explorerons ces solutions, leurs avantages et défis, et comment elles impactent le monde numérique d’aujourd’hui.

Paiement sécurisé en ligne

Qu’est-ce qu’une solution de paiement mobile ?

Une solution de paiement mobile est un système qui permet aux utilisateurs de payer des biens et services via des appareils mobiles. Ces systèmes utilisent des technologies comme le NFC (Near Field Communication) et les QR codes pour faciliter les paiements.

Types de solutions de paiement mobile

Portefeuilles mobiles

Les portefeuilles mobiles comme Apple Pay, Google Wallet, et Samsung Pay sont populaires. Ils stockent en toute sécurité les informations de cartes de crédit ou de débit et permettent des paiements rapides avec un smartphone.

Applications bancaires mobiles

Les applications bancaires permettent aux utilisateurs de gérer leurs comptes bancaires et d’effectuer des transactions via leurs téléphones. Ces applications offrent des fonctionnalités sécurisées comme l’authentification biométrique.

Paiements via QR codes

Les achat via QR codes gagnent en popularité. Les utilisateurs peuvent scanner un code avec leur appareil pour effectuer un paiement immédiat. C’est rapide et pratique, surtout dans les points de vente physiques et les marchés.

Services basés sur NFC

Le NFC est une autre technologie de paiement mobile. Il permet aux utilisateurs de taper leur appareil proche d’un terminal pour payer. C’est sécurisé et rapide, souvent utilisé dans les transports ou les commerces de détail.

Technologie NFC

Avantages des solutions de paiement mobile

Les solutions de paiement mobile offrent de nombreux bénéfices. Elles réduisent le temps de transaction et éliminent le besoin de manipuler de l’argent physique. Cela améliore l’efficacité pour les commerçants, réduit les files d’attente et accroît la satisfaction client.

Commodité

Les transactions mobiles sont disponibles 24/7, autorisant des achats en dehors des horaires de bureau. Les utilisateurs peuvent payer leurs factures, acheter en ligne ou même envoyer de l’argent à d’autres personnes facilement.

Sécurité

Les solutions de paiement mobile offrent des niveaux de sécurité avancés. Les technologies comme l’authentification biométrique empêchent les accès non autorisés. Les données de paiement sont souvent cryptées pour protéger les informations sensibles.

Intégration dans les écosystèmes numériques

Les paiements mobiles s’intègrent facilement aux plateformes de commerce en ligne. Cela permet aux entreprises de suivre les préférences des clients et d’optimiser leurs offres.

Challenges et limitations

Malgré leurs avantages, les solutions de paiement mobile ne sont pas sans défis. La cybersécurité est une préoccupation majeure. Les utilisateurs doivent être conscients des risques potentiels liés à l’utilisation de services mobiles.

Risques de sécurité

Les actes de piratage ciblant les informations financières augmentent. Les utilisateurs doivent assurer la sécurité de leurs appareils et utiliser des mots de passe forts. Les commerçants doivent investir dans des mesures de sécurité robustes.

Problèmes de compatibilité

Tous les appareils ne supportent pas les technologies de paiement mobile. Les utilisateurs avec des smartphones plus anciens peuvent rencontrer des difficultés pour utiliser ces services. Les commerçants doivent s’assurer que leurs terminaux de paiement sont compatibles.

Limites techniques

Les contraintes de réseau peuvent influencer ces solutions. Dans les zones avec une couverture réseau faible, traiter les transactions peut être lent ou impossible.

Paiements sur mobile

Tendances du marché

Le marché des paiements mobiles continue de croître. L’augmentation du taux de pénétration des smartphones et l’amélioration des infrastructures réseau soutiennent cette tendance.

Croissance rapide du m-commerce

Les achats mobiles connaissent une augmentation, animés par la commodité et la sécurité offertes. Les entreprises doivent s’adapter à cette demande pour rester compétitives dans le futur.

Adoption de la cryptomonnaie

Bien que toujours émergente, la cryptomonnaie trouve sa place dans les paiements mobiles. Des plateformes commencent à accepter le bitcoin et d’autres cryptos, élargissant les options pour les consommateurs.

Intelligence artificielle et paiement mobile

L’IA joue un rôle dans l’amélioration des paiements mobiles. Elle analyse les comportements d’achat pour offrir des expériences personnalisées et détecte des activités frauduleuses, renforçant ainsi la sécurité.

Réussir son business web avec les paiements mobiles

Pour réussir son business web dans un environnement numérisé, les entreprises doivent intégrer les solutions de paiement mobile. Ces solutions améliorent l’expérience client et augmentent les taux de conversion (réussir son business web).

Exemples de réussite

Divers secteurs utilisent les paiements mobiles avec succès. Par exemple, les entreprises de restauration rapide permettent de commander et payer via une application mobile, réduisant ainsi le temps d’attente des clients.

Les boutiques en ligne qui intègrent des solutions de portefeuille mobile voient souvent une augmentation des ventes.

Conclusion

Les solutions de paiement mobile sur le web offrent de nombreux avantages pour les consommateurs et les entreprises. Bien que des défis existent, ils sont compensés par la commodité, la sécurité, et l’efficacité accrues. Adopter ces solutions permet aux entreprises de prospérer dans un monde numérique croissant.

Pour en savoir plus sur les solutions de paiement et comment elles peuvent transformer votre business, consultez WebAffaires. Pour des détails supplémentaires, des ressources fiables sont disponibles sur Capitaine Banque et Astuces Pratiques.

Le paiement fractionné (BNPL) dans le paysage actuel

Le paiement fractionné, plus souvent appelé BNPL (“Buy Now, Pay Later”), connaît une popularité croissante dans le secteur du commerce moderne. Cette méthode de paiement offre aux consommateurs une alternative aux solutions de crédit traditionnelles en leur permettant de diviser le coût des achats en plusieurs versements échelonnés dans le temps. Cet article explore en détail le paiement fractionné, en examinant son fonctionnement, ses avantages et ses inconvénients, ainsi que son impact sur les consommateurs et les commerces.

Qu’est-ce que le Paiement Fractionné ?

Le paiement fractionné, ou BNPL, est un service qui permet aux consommateurs de faire des achats sans payer le montant total immédiatement. Au lieu de cela, le montant de l’achat est divisé en plusieurs paiements égaux, typiquement mensuels. Ce service est généralement sans intérêt à condition que les paiements soient effectués à temps.

Comment Fonctionne le Paiement Fractionné ?

Lorsqu’un consommateur choisit l’option de paiement fractionné, le fournisseur de BNPL paie immédiatement le marchand. Le consommateur rembourse ensuite le fournisseur de BNPL en plusieurs paiements. Par exemple, si un achat de 400 euros est divisé en quatre paiements, le consommateur paiera 100 euros chaque mois jusqu’à ce que le solde soit réglé.

Acteurs Principaux

Des entreprises telles que Klarna, Afterpay, et Affirm dominent le marché du BNPL. Chacune propose des services similaires mais peut avoir des conditions légèrement différentes concernant les échéanciers de paiement et les frais éventuels.

Paiement Fractionné

Avantages du Paiement Fractionné

Accessibilité et Simplicité

Le principal avantage du BNPL est l’accessibilité. Contrairement aux cartes de crédit, il ne nécessite souvent pas de vérification de crédit approfondie. De plus, le processus est généralement simple et rapide, souvent intégré sur la page de paiement des sites e-commerce.

Gestion du Budget

Le BNPL permet aux consommateurs de gérer plus facilement leur budget. Au lieu de payer une grosse somme à la fois, ils peuvent échelonner les paiements. Cela permet d’éviter la pression financière immédiate et de mieux planifier les dépenses futures.

Encouragement à l’Achat

Pour les commerçants, offrir une option BNPL peut augmenter le taux de conversion et le montant moyen des commandes. Les consommateurs sont plus enclins à compléter l’achat lorsqu’ils savent qu’ils peuvent répartir les paiements sur une période plus longue.

Inconvénients du Paiement Fractionné

Risques de Surendettement

Bien qu’il soit pratique, le BNPL peut encourager la surconsommation. Les consommateurs peuvent être tentés d’acheter plus que ce qu’ils peuvent se permettre, entraînant un endettement excessif.

Frais de Retard

Si un consommateur manque un paiement, des frais de retard peuvent s’appliquer. Ces frais peuvent augmenter rapidement le coût total de l’achat, rendant cette option de paiement moins avantageuse que prévu.

Impact sur le Crédit

Bien que la plupart des services BNPL n’affectent pas le score de crédit au moment de l’achat, les retards de paiement peuvent être signalés aux bureaux de crédit, ce qui peut nuire au crédit du consommateur.

Options de Paiement

Impact du Paiement Fractionné sur les Commerçants

Augmentation des Ventes

Les services BNPL peuvent accroître le volume des ventes. Les clients sont plus susceptibles d’acheter lorsque les paiements sont répartis dans le temps. Les entreprises qui ajoutent cette option voient souvent une augmentation de la conversion et des paniers d’achat plus élevés.

Frais pour les Commerçants

Cependant, l’acceptation de BNPL n’est pas sans coût pour les commerçants. Les prestataires de BNPL prélèvent souvent une commission sur chaque transaction. Les commerçants doivent peser ces coûts par rapport aux avantages potentiels en termes d’augmentation des ventes.

Fidélisation des Clients

Offrir des options de BNPL peut également améliorer la fidélisation des clients. Les clients apprécient la flexibilité de paiement, ce qui peut les inciter à revenir pour de futurs achats.

L’Évolution et l’Avenir du Paiement Fractionné

Innovation Technologique

Les entreprises de BNPL innovent constamment pour répondre aux besoins des consommateurs. L’intégration de solutions BNPL dans les plateformes numériques devrait continuer à évoluer avec l’avancement des technologies financières.

Réglementations et Gouvernance

Avec la popularité croissante du BNPL, les régulateurs commencent à prêter attention à cet espace. Il est possible que des réglementations supplémentaires soient introduites pour protéger les consommateurs contre les risques associés aux paiements fractionnés.

Environnement Éducatif

Les consommateurs devraient être encouragés à s’informer sur les options de paiement, y compris le paiement fractionné. Des ressources comme formation aux paiements offrent des informations utiles pour mieux comprendre les implications financières.

Aperçu du Paiement Fractionné

Conclusion

Le paiement fractionné transforme le paysage du commerce moderne. Il offre une solution pratique et flexible aux consommateurs. Cependant, comme pour tout produit financier, il est important de comprendre ses implications avant de l’utiliser. Les commerçants doivent évaluer soigneusement les coûts et les bénéfices de l’intégration de BNPL dans leurs offres. Pour en savoir plus sur les tendances actuelles et les pratiques de paiement, consultez des ressources fiables ici, ici, et ici.

Les cartes prépayées et virtuelles pour payer sur le web

Les cartes prépayées et virtuelles sont des outils modernes pour réaliser des transactions sécurisées en ligne. Ces cartes offrent une alternative pratique et sécurisée pour les achats sur le web. Cet article explore en profondeur leur fonctionnement, leurs avantages, et comment elles peuvent améliorer votre expérience d’achat en ligne.

Comprendre les cartes prépayées et virtuelles

Les cartes prépayées et les cartes virtuelles sont similaires aux cartes bancaires standards, mais avec quelques différences essentielles. Les cartes prépayées nécessitent un préchargement d’un montant spécifique par l’utilisateur. Les cartes virtuelles, quant à elles, ne sont pas physiques mais s’utilisent pour des paiements en ligne, généralement sans contact direct avec une carte plastique.

Cartes prépayées

Les cartes prépayées nécessitent un préchargement de fonds et ne sont rattachées à aucun compte bancaire particulier. Elles présentent des options idéales pour ceux qui souhaitent limiter leur budget ou éviter les dettes. Une fois le montant initial épuisé, il est impossible de dépenser davantage, ce qui aide à gérer les finances de manière stricte.

Cartes virtuelles

Les cartes virtuelles offrent une solution clé pour sécuriser les informations de carte bancaires. Générées numériquement, elles remplacent les données de votre carte principale par un numéro temporaire pour une seule transaction ou pour une durée limitée. Cela empêche tout accès non-autorisé aux finances personnelles en cas de vol des données.

Avantages des cartes prépayées et virtuelles

Ces outils présentent de nombreux avantages pour l’utilisateur en ligne moderne.

Sécurité améliorée

Les cartes virtuelles garantissent une sécurité accrue en rendant vos informations bancaires moins accessibles aux hackers potentiels. Elles se désactivent automatiquement après usage.

Budget maîtrisé

Les cartes prépayées permettent la gestion efficace de votre budget en vous empêchant de dépenser plus que le montant chargé. C’est un excellent moyen de contrôler vos dépenses et d’éviter les frais bancaires inattendus.

Facilité d’obtention

Ces cartes sont généralement faciles à obtenir. Les cartes prépayées sont disponibles dans les grandes enseignes et les cartes virtuelles peuvent être générées instantanément via de nombreux services bancaires en ligne.

Considérations et inconvénients

Malgré leurs avantages significatifs, les cartes prépayées et virtuelles présentent également des inconvénients potentiels.

Frais potentiels

Certaines cartes prépayées peuvent impliquer des frais d’activation, de maintenance mensuelle, ou même des frais pour chaque transaction. Il est crucial de lire les termes avant d’effectuer un achat.

Limitations fonctionnelles

Les cartes virtuelles ne sont pas utilisables en magasin physique. Elles sont strictement destinées à un usage en ligne, limitant leur portée d’utilisation.

Utilisation des cartes prépayées et virtuelles

L’usage de ces cartes est simple. Pour une carte prépayée, achetez-la et chargez-la du montant désiré. Pour une carte virtuelle, créez-la via un site bancaire avec le montant que vous désirez protéger. L’achat se fait ensuite comme pour toute carte classique en saisissant le numéro, la date d’expiration, et le code CVV si demandé.

Exemples d’utilisation

De nombreuses situations profitent de l’usage de ces cartes. Les achats auprès de plateformes en ligne ne nécessitant pas de données personnelles sensibles reposent sur ces technologies. Cela inclut les achats occasionnels, les cadeaux, et la protection contre les risques financiers lors de voyages.

Cartes acceptées par plusieurs sites

Les cartes prépayées et virtuelles sont largement acceptées par des plateformes telles qu’Amazon et les services d’abonnement comme Netflix. Vérifiez les conditions de chaque site pour vous assurer de la compatibilité.

Conclusions sur l’utilisation des cartes prépayées et virtuelles

En adoptant l’utilisation des cartes prépayées et virtuelles, vous assurez une méthode de paiement solide et flexible pour vos activités en ligne. Elles contribuent à insérer une couche de sécurité supplémentaire pour vos finances tout en facilitant la gestion des dépenses.

Pour explorer plus d’options de paiement en ligne et de solutions adaptées, consultez des plateformes comme Terminal de paiement. Elles fournissent des ressources précieuses destinées à améliorer vos connaissances et à maximiser la sécurité lors de transactions en ligne.

Liens vers des ressources supplémentaires :

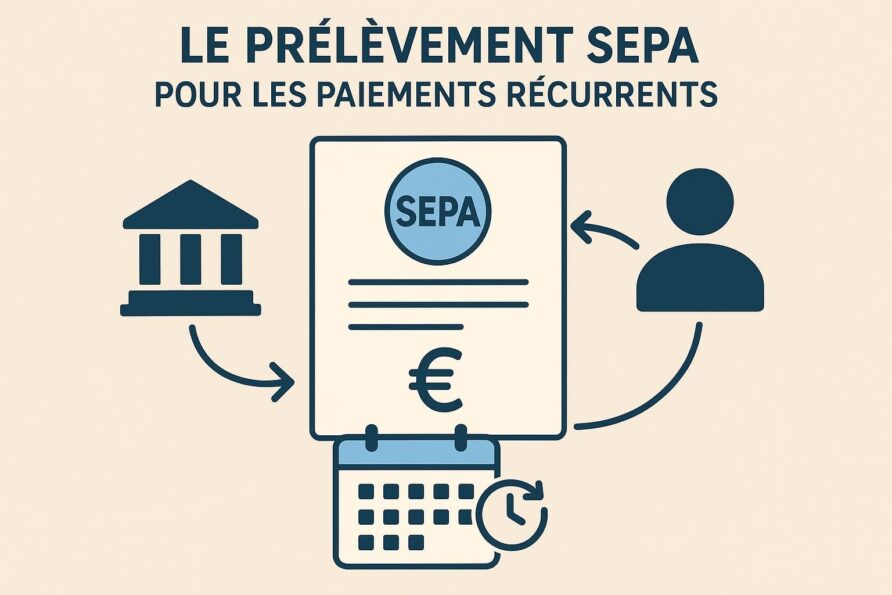
Le prélèvement SEPA pour les paiements récurrents

The SEPA Direct Debit (SDD) system provides a standardized, efficient way to conduct recurring payments across Europe. It simplifies the collection of funds from customers’ accounts with their consent, making it an essential tool for businesses. In this article, we will explore the features, benefits, and specific examples of SEPA direct debits, along with the pros and cons of using this system.

What is SEPA Direct Debit?

The Single Euro Payments Area (SEPA) aims to harmonize payment transactions across EU member states, ensuring streamlined and secure cross-border payments. SEPA Direct Debit (SDD) allows businesses to automatically debit customers’ bank accounts in the euro currency for recurring payments, like subscription services and regular billing.

Key Features:

  • Cross-border Functionality: SDD covers all euro-denominated bank accounts in SEPA countries.
  • Customer Authorization: Direct debit payments require a signed mandate from the customer.
  • Standardization: It follows a standardized procedure making it simple and efficient.

How SEPA Direct Debit Works

The SEPA Direct Debit process involves two primary parties: the creditor (business) and the debtor (customer). Let’s examine the step-by-step process:

  1. Mandate Setup: The customer authorizes the creditor to debit their account by signing a mandate.
  2. Mandate Management: The creditor stores and manages the mandate for verification and processing.
  3. Payment Collection: On the due date, the creditor sends a payment request to their bank.
  4. Transaction Processing: The banks process the transaction within SEPA standards, transferring funds from the debtor’s to the creditor’s account.
  5. Notification: Both parties receive notifications confirming the transaction.

Benefits for Businesses

SEPA Direct Debit offers many advantages to businesses:

  • Efficiency: Automates the payment process, reducing manual intervention.
  • Reliability: Payments are made on the due date, improving cash flow predictability.
  • Cost-Effective: Lowers transaction costs compared to card payments.
  • International Reach: Facilitates cross-border payments within the eurozone.
  • Customer Satisfaction: Offers a convenient way for customers to pay.

Benefits for Customers

Customers also enjoy several advantages:

  • Convenience: Payments occur automatically without additional action.
  • Security: High-level security ensures safe transactions.
  • Flexibility: SEPA Direct Debit can be easily set up and modified.
  • Credibility: Enjoy confidence in a trusted and standardized system.

Pros and Cons of SEPA Direct Debit

Pros

  • Wide Acceptance: Suitable for all euro accounts in SEPA countries [1].
  • Predictable Cash Flow: Timely payments enable better financial planning.
  • User-Friendly: Simplifies the payment experience for both parties.
  • Reduced Risk of Payment Delays: Automated system minimizes errors.

Cons

  • Initial Setup Required: Obtaining customer mandates requires time and effort.
  • Limited to Euro Transactions: Only applicable for euro-denominated payments.
  • Rejection Risk: Insufficient funds or other issues can lead to payment rejections.

Example Use Cases

  • Subscription Services: Ideal for services like streaming platforms, e.g., Netflix.
  • Utilities: Suitable for automated billing of electricity or phone services.
  • Donations: Non-profits can collect recurring donations with ease.
  • Insurance Premiums: Enables regular payment collection for policyholders.

Steps to Implement SEPA Direct Debit

  1. Integrate SEPA with Business Infrastructure: Use payment gateways supporting SEPA Direct Debit.
  2. Create and Store Mandates: Use digital solutions to manage customer mandates securely.
  3. Schedule Payments: Set up billing cycles for recurring payments.
  4. Monitor Transactions: Regularly check transaction status and handle any rejections.
  5. Stay Compliant: Ensure compliance with SEPA regulations and updates.

SEPA Direct Debit Variants

Core SDD

  • Target Audience: Consumers and retail customers.
  • Processing Time: Typically 2 business days [2].
  • Revocation: Customers can revoke authorization up to 8 weeks after the transaction.

B2B SDD

  • Target Audience: Business-to-business transactions.
  • Processing Time: Usually same-day processing.
  • Revocation: Offers less flexibility, as revocation is not allowed after processing.

Businesses must adhere to SEPA regulations:

  • PSD2 Compliance: Abide by the Payment Services Directive (PSD2) to ensure transaction security [3].
  • Data Protection: Follow GDPR guidelines when handling customer data.

Training and Resources

To master SEPA Direct Debit and its intricacies, consider enrolling in specialized courses such as formation en monétique. These can deepen your understanding and enhance your implementation skills.

Conclusion

SEPA Direct Debit is a vital solution for efficient, secure, and reliable recurring payments in Europe. Its financial and operational benefits make it appealing for businesses and consumers alike. When considering integrating SEPA Direct Debit, understand all facets—from mandates to compliance—to fully leverage its advantages.
Incorporate SEPA Direct Debit for a seamless, automated billing process that meets the needs of today’s dynamic market landscape.


References

  1. European Payments Council
  2. SEPA FAQs
  3. European Central Bank